El máximo no equivale a una concesión
El Boletín Oficial del Estado publicó el jueves 1 de octubre el Real Decreto 762/2026, aprobado el día anterior, que regula una subvención directa al Obispado de Plasencia para mantener la comunidad de monjes paulinos residente en el Monasterio de San Jerónimo de Yuste. El tope previsto es de 70.000 euros, con cargo al presupuesto del Consejo de Administración del Patrimonio Nacional. La norma no fija que se vaya a pagar automáticamente esa cantidad: el importe final dependerá de la solicitud, del presupuesto presentado y de los gastos que se consideren imputables. El texto íntegro del decreto permite distinguir entre el máximo autorizado y una concesión ya resuelta.
El decreto entra en vigor el 2 de octubre, el día siguiente a su publicación. Por tanto, el 1 de octubre se conoce el marco legal, pero todavía queda por presentar la solicitud y dictar la resolución individual. La Presidencia del Consejo de Administración del Patrimonio Nacional es el órgano que concederá la ayuda; la Dirección de Administración y Medios instruirá el expediente. El decreto no acredita que la solicitud se haya presentado ni anticipa el resultado de esa tramitación.
Qué gastos puede cubrir
La entidad beneficiaria formal es el Obispado de Plasencia. Los fondos se destinan al mantenimiento de la comunidad religiosa de monjes paulinos que vive en el monasterio, no a una transferencia directa a cada monje. La regulación incluye gastos corrientes muy distintos: seguros sociales y médicos, farmacia y otros costes sanitarios, desplazamientos o abonos de transporte, alojamiento, alimentación, ropa, electrodomésticos, servicios religiosos, menaje, gastos jurídicos o de sepelio y los relacionados con el culto que presta la comunidad.
La amplitud de esa relación importa para interpretar el titular y el destino del dinero. El real decreto presenta la ayuda como financiación del funcionamiento, mantenimiento y actividad de la comunidad, y vincula su interés cultural con la preservación del patrimonio histórico, artístico y cultural de Yuste. No define un proyecto de restauración de una zona del edificio ni distribuye de antemano el importe entre conceptos concretos. Esa delimitación quedará recogida en la resolución de concesión, a partir del presupuesto detallado que acompañe a la petición.
El límite de 70.000 euros funciona como máximo y no como cantidad garantizada. La solicitud deberá enumerar los conceptos que se quieren financiar y el coste previsto. Si la comunidad obtiene otros ingresos o ayudas para el mismo fin, la suma de las aportaciones no puede superar el coste total; el Obispado deberá comunicar cualquier otra financiación y la resolución tendrá que ajustarse a ese límite.
Por qué se concede de forma directa
El decreto explica que Patrimonio Nacional sostiene anualmente a esta comunidad desde 2011. El convenio de ese año permitió al Obispado y a la Orden de San Pablo Primer Eremita ocupar como residencia una zona del monasterio durante veinte años, con el compromiso de atender el culto católico en la iglesia. Patrimonio Nacional asumió aportar financiación anual a través del Obispado. La resolución publicada en el BOE en 2021 documentó las condiciones de aquella relación entre ambas entidades. Ese convenio también ayuda a entender por qué el beneficiario administrativo no es la orden religiosa directamente.
Para 2026, el decreto señala que los Presupuestos Generales del Estado de 2023 siguen prorrogados y contemplaban una subvención nominativa de 70.000 euros para el Obispado, en la partida 13.105.337A.483. Añade que, según el criterio de la Intervención General del Estado, la prórroga presupuestaria hace perder a estas ayudas el carácter nominativo. El Gobierno recurre así a la vía excepcional del artículo 22.2.c de la Ley General de Subvenciones, que permite la concesión directa cuando existan razones de interés público, social, económico o humanitario, u otras justificadas, que dificulten una convocatoria pública. El decreto invoca en este caso razones públicas, sociales y culturales ligadas a la singularidad del monasterio y a la actividad de la comunidad. La ley aporta el marco general de esa excepción.
Que no haya convocatoria abierta no elimina los requisitos ni el control posterior. La petición debe dirigirse al Consejo de Administración de Patrimonio Nacional a través del Registro Electrónico General de la Administración del Estado. Ha de incluir un presupuesto detallado y una declaración responsable sobre la ausencia de las prohibiciones legales para obtener subvenciones, con la excepción que recoge el propio decreto. Al presentar la solicitud, el Obispado autoriza la consulta telemática de determinadas circunstancias tributarias y de Seguridad Social; si deniega el consentimiento, debe aportar los certificados correspondientes. No se exige constituir garantías.
Plazos y justificación
El Obispado dispone de diez días desde la entrada en vigor para presentar la solicitud. El plazo se computa conforme a la Ley 39/2015 y al calendario oficial de días inhábiles de la Administración General del Estado para 2026. La Ley 39/2015 regula el cómputo en días hábiles, y la resolución de días inhábiles de 2026 incluye el 12 de octubre como inhábil en todo el territorio nacional.
Si faltan requisitos o documentos, el órgano instructor podrá pedir que se subsanen en un máximo de diez días. El plazo máximo para resolver y notificar la concesión es de tres meses desde la entrada en vigor; si termina sin notificación, la solicitud se entiende desestimada por silencio administrativo. La resolución será, por ello, el documento que permita saber si la ayuda se concedió y por qué importe.
Los gastos justificables deben corresponder al periodo comprendido entre el 1 de enero y el 31 de diciembre de 2026. El decreto prevé un pago único anticipado en los términos de la resolución, pero después exige una cuenta justificativa con facturas, recibos u otros documentos probatorios. La justificación debe presentarse, como máximo, dentro del mes posterior al cierre del periodo. Patrimonio Nacional evaluará las actuaciones y podrá revisar la documentación; también se prevén controles financieros de la Intervención General de la Administración del Estado y del Tribunal de Cuentas. Los importes no justificados o destinados a actuaciones incumplidas pueden tener que reintegrarse. Los incumplimientos de la obligación de difundir el origen estatal pueden acarrear un reintegro parcial del 5 % de la subvención. Si se concediera el máximo de 70.000 euros, ese porcentaje equivaldría a 3.500 euros; la cifra efectiva dependerá de la cantidad finalmente aprobada.
Un bien de titularidad estatal
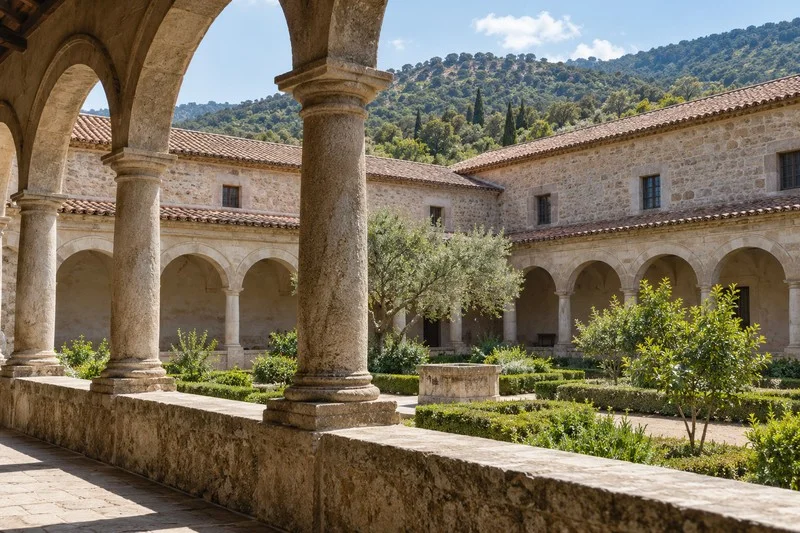
Yuste está en Cuacos de Yuste, en la provincia de Cáceres. El monasterio se integró en Patrimonio Nacional en 2004 y el BOE recuerda su relevancia histórica como residencia elegida por Carlos I tras su abdicación y lugar de su muerte y enterramiento. El real decreto de integración fijó ese vínculo con Patrimonio Nacional. La justificación cultural del apoyo de 2026 se refiere a la labor que el Gobierno atribuye a la comunidad residente en la preservación del conjunto; no equivale a afirmar que los 70.000 euros vayan a pagar obras de conservación del inmueble.
La información útil para seguir esta decisión está en tres pasos: comprobar si el Obispado presenta la solicitud dentro del plazo; consultar la resolución para conocer el importe finalmente concedido y los conceptos aprobados; y revisar después la publicidad en la Base de Datos Nacional de Subvenciones y la justificación del gasto. El real decreto ordena publicar allí la ayuda. Hasta que se resuelva el expediente, los 70.000 euros deben leerse como un techo regulado para el ejercicio, no como un pago confirmado.
Fuentes
- Real Decreto 762/2026, publicado en el BOE el 1 de octubre de 2026
- Ley 38/2003, General de Subvenciones
- Ley 39/2015, del Procedimiento Administrativo Común
- Convenio entre Patrimonio Nacional y el Obispado de Plasencia publicado el 3 de diciembre de 2021
- Real Decreto 1867/2004, integración del Monasterio de Yuste en Patrimonio Nacional
- Calendario de días inhábiles de la AGE para 2026, publicado el 24 de noviembre de 2025