El BOE publicó el 9 de noviembre la Ley 3/2026, que modifica el Estatuto de las Personas Consumidoras de Castilla-La Mancha. La fecha puede dar impresión de estreno, pero no es una nueva ley estatal ni empezó a aplicarse con su publicación en el boletín estatal. El Diario Oficial de Castilla-La Mancha publicó la norma el 12 de mayo. Su disposición final establecía la entrada en vigor a los tres meses, por lo que la reforma rige desde el 12 de agosto. La publicación del BOE hace más accesible el texto, aunque su aplicación ya había comenzado.
Vivienda: más información y acompañamiento
El artículo 92 conserva una distinción que conviene tener clara. La información que debe aparecer en una oferta de venta o alquiler de un inmueble sigue regulada por la normativa sectorial correspondiente. El nuevo apartado no fija una lista común de datos obligatorios para todos los anuncios inmobiliarios.
Lo que incorpora es una tarea para la Consejería competente en consumo. A través de sus servicios provinciales y con la participación de las oficinas municipales de información al consumidor, debe promover programas de atención e información sobre vivienda. El objetivo es que las personas conozcan sus derechos como consumidoras y reciban acompañamiento durante la contratación y la financiación.
La medida puede ser útil antes de comprometerse con una compra o un alquiler, cuando hay que revisar condiciones, gastos o documentos. La ley, sin embargo, no crea en este apartado un trámite único para todas las operaciones ni detalla el funcionamiento de cada programa. Encarga su impulso a la Administración regional y prevé la participación de las oficinas municipales.
Créditos y cesión de préstamos
El artículo 91 también cambia las obligaciones informativas en materia financiera. Las entidades que operan en Castilla-La Mancha deberán facilitar a las personas consumidoras información sobre la cesión de créditos al consumo y los procesos de titulización, dentro de las competencias regionales en consumo. La reforma coloca esa información junto a los demás derechos que una persona puede necesitar para entender su relación con una entidad financiera.
La disposición no modifica por sí sola las condiciones del crédito ni describe un procedimiento para renegociarlo. Su alcance es informativo: concreta qué deben explicar las entidades sobre la cesión de créditos y la titulización. Es una pieza distinta de las nuevas medidas sobre vivienda y de los canales para tramitar reclamaciones.
Qué debe acreditar el personal inspector
La reforma también modifica la identificación de quienes inspeccionan en materia de consumo. El personal debe identificarse mediante una acreditación oficial. A la vez, la Administración ha de proteger sus datos personales, sin impedir que la persona consumidora conozca la condición y habilitación de quien actúa.
El equilibrio importa en una inspección porque permite comprobar que la actuación corresponde a personal autorizado, mientras se preservan los datos que no son necesarios para esa comprobación. La regla no convierte la visita en un procedimiento de reclamación ni cambia por sí sola la tramitación posterior de una denuncia.
Mediación, plazos y arbitraje
Cuando una reclamación se lleva a mediación o conciliación, los acuerdos solo son vinculantes si ambas partes los aceptan expresamente. Pueden formalizarse por escrito y, cuando proceda, elevarse a escritura pública. Esta vía no elimina el sistema arbitral de consumo ni las acciones que las partes puedan ejercer ante los tribunales.
La reforma añade un efecto relevante para los plazos. Presentar una solicitud de mediación o conciliación ante el órgano competente suspenderá o interrumpirá los plazos de caducidad y prescripción de acciones, de acuerdo con la normativa aplicable. La ley no establece un único cómputo válido para cualquier reclamación. El plazo concreto y la consecuencia dependen de la regla que corresponda al caso, por lo que conviene conservar la fecha de presentación y la documentación entregada.
Los conflictos de consumo pueden empezar por una descripción comercial que no coincide con el producto, una devolución o desistimiento discutido en una compra online o un cambio de precio en un billete ya adquirido. No todas esas situaciones siguen el mismo cauce. La mediación busca que las partes alcancen un acuerdo, mientras que el arbitraje se tramita ante la Junta Arbitral de Consumo. La norma define esta Junta como un órgano administrativo, adscrito a la Consejería competente y dotado de presupuesto independiente. Su actuación se descentraliza mediante órganos arbitrales en las delegaciones provinciales. Un decreto fijará su composición y funcionamiento.
Comercio de proximidad y consumo local
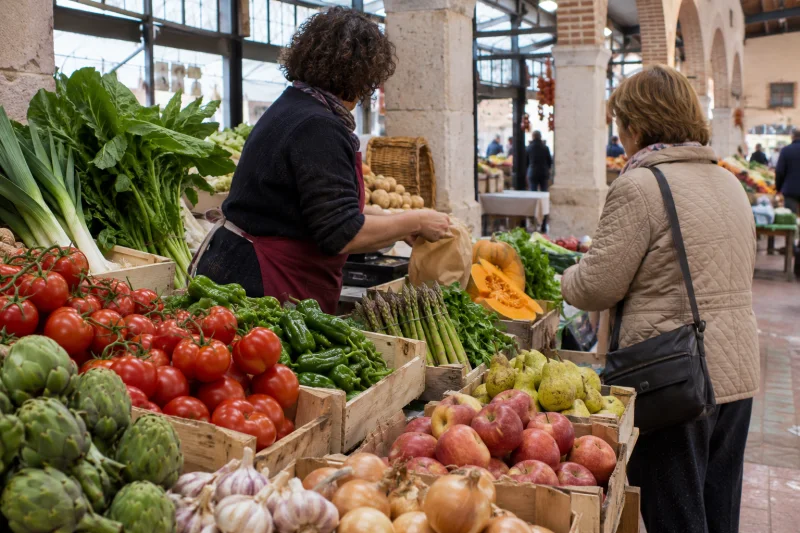
El nuevo artículo 135 bis orienta otra parte de la política autonómica hacia la alimentación y el medio rural. La Consejería deberá impulsar ecosistemas locales de consumo y favorecer redes y espacios de encuentro entre productores locales y grupos de consumidores. La finalidad es facilitar un acceso continuado a productos agroecológicos y de calidad, de forma directa o mediante el comercio de proximidad, y contribuir a fijar población en las zonas rurales.
La redacción establece una línea de actuación pública, no una ayuda concreta ni una garantía de que cada localidad vaya a disponer de un mercado o canal nuevo. Su efecto dependerá de los programas y recursos que se desarrollen. Para productores y consumidores, la reforma abre una vía para conectar la política de consumo con la venta directa y el comercio local.
Qué cambia en las sanciones
La mayor parte de la reforma del régimen sancionador alinea la ley autonómica con las normas básicas estatales de protección de consumidores. La clasificación y graduación de las infracciones se remiten a ese marco. La exposición de motivos explica que se eliminan tipos ya contemplados en la legislación estatal o subsumibles en ella, y se revisan conceptos que podían generar dudas. La ley regional mantiene infracciones que considera necesario regular en su ámbito.
Entre los supuestos que conserva figuran la falta de hojas de reclamaciones o de información comercial exigible, así como conductas graves relacionadas con el fraude en la presentación o calidad de productos y la obstrucción a la inspección. La calificación depende de los hechos y de las reglas aplicables, por lo que estos ejemplos no permiten determinar por sí solos qué sanción correspondería a una empresa concreta.
La norma remite las sanciones a la legislación estatal básica y conserva algunas consecuencias adicionales. Solo las infracciones del artículo 141, apartados 6 y 7, pueden llevar aparejado el cierre temporal del establecimiento, instalación o servicio, hasta un máximo de un año. Las empresas sancionadas por infracciones muy graves no pueden recibir ayudas autonómicas durante cuatro años desde que la sanción sea firme. El cierre no es automático: la ley lo vincula a infracciones concretas y exige una resolución motivada cuando se adopta como medida cautelar por un riesgo grave.
La reforma también precisa qué circunstancias pueden agravar la sanción dentro de los límites legales. Entre ellas figuran los avisos administrativos previos que no se hayan atendido, los métodos usados para eludir normas de protección y la voluntad manifiesta de no reparar el perjuicio. También cuenta el daño adicional que una infracción cause a consumidores de municipios despoblados o con acceso limitado a servicios básicos. Son factores para graduar cada caso, no una calificación automática de todas las conductas.
Los procedimientos sancionadores iniciados antes del 12 de agosto quedan fuera de la reforma, salvo cuando la nueva regulación resulte más favorable para las personas presuntamente infractoras. Por sí sola, la publicación estatal del 9 de noviembre no reabre expedientes ni altera la fecha en que el texto empezó a regir. El texto ya estaba vigente, y su publicación posterior en el BOE permite consultarlo también en el diario estatal.