Desde el 1 de noviembre está en vigor en la Unión Europea una tasa de gestión de 2 euros por categoría de artículo para tramitar mercancías vendidas a distancia que se importan y se despachan a libre práctica en su territorio aduanero. El importe es fijo. No equivale a un cargo único por paquete ni a un porcentaje sobre el precio de compra.
El Reglamento Delegado (UE) 2026/2152 establece la cuantía y fija su aplicación desde el 1 de noviembre. La medida se integra en el Código Aduanero de la Unión, que liga el cobro a la tramitación aduanera de estas mercancías. La aplicación de la tasa también comprende las zonas del territorio aduanero de la UE donde no se aplican las directivas comunitarias de IVA e impuestos especiales.
El despacho aduanero define qué compras quedan afectadas
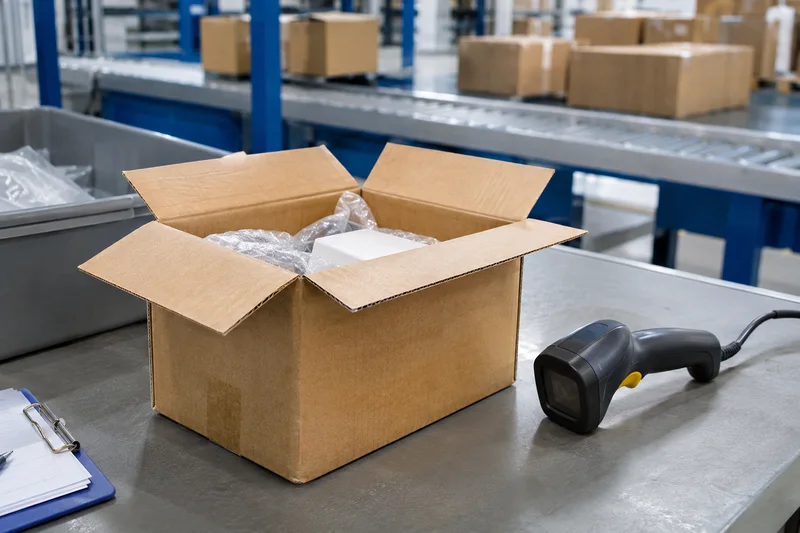
El criterio es que una mercancía se venda a distancia y requiera una solicitud para su despacho a libre práctica dentro del territorio aduanero de la Unión. En la práctica, esto incluye productos que se compran por internet y se envían desde fuera del espacio aduanero europeo para ser importados. El nombre o el dominio de la tienda no basta para saber si se aplica: importa desde dónde sale la mercancía y si debe pasar por ese trámite de importación.
La tasa de 2 euros no tiene el umbral de 150 euros que aparece en otra medida aduanera para ciertos envíos de bajo valor. El Reglamento Delegado que fija su importe no establece un límite por valor de la mercancía. Por eso, el precio de un pedido no permite calcular por sí solo el coste final de la operación, que también puede depender de cómo se declaren los productos y de otros conceptos aplicables.
La expresión "por categoría de artículo" evita interpretar que se cobran 2 euros por cada unidad física o por cada caja. Varias unidades agrupadas en una misma categoría aduanera pueden generar un único cargo de 2 euros para esa categoría. Si una declaración incluye productos de categorías distintas, puede sumar varios cargos. Por ejemplo, un envío con prendas de una categoría y un accesorio declarado en otra podría generar dos tasas, aunque todo llegue en el mismo paquete. La clasificación que figure en la declaración es la que cuenta, no el número de bultos.
El Código Aduanero contempla una cuantía inferior cuando las mercancías se venden a distancia desde un depósito aduanero. Esa circunstancia se refiere a una modalidad concreta de almacenamiento y despacho, por lo que la cifra general de 2 euros no debe trasladarse automáticamente a todos los recorridos logísticos sin comprobar cómo se tramita la mercancía.
La tasa nueva no es el arancel temporal de 3 euros
La tasa de gestión y el derecho de aduana temporal de 3 euros son conceptos distintos. El segundo empezó a aplicarse el 1 de julio de 2026 a determinados envíos cuyo valor intrínseco no supera los 150 euros, conforme a sus propias condiciones y excepciones. Está previsto para un periodo transitorio que termina el 1 de julio de 2028. En cambio, los 2 euros corresponden a la gestión aduanera de mercancías vendidas a distancia y su importe se aplica desde el 1 de noviembre.
Cuando los dos conceptos afectan a una misma categoría de artículo, se acumulan como cargos separados. La suma nominal de 2 y 3 euros es 5 euros por esa categoría, pero no constituye una tarifa universal de 5 euros por paquete. La diferencia importa en pedidos con varias categorías y en compras que superan los 150 euros, donde el arancel temporal de bajo valor no se aplica por ese motivo, aunque la tasa de gestión puede seguir siendo pertinente si se cumplen sus condiciones.
Tampoco hay que confundir la tasa con el IVA de importación, con los derechos de aduana ordinarios que correspondan al producto o con los gastos que una empresa de transporte pueda cobrar por prestar su propio servicio de representación o tramitación. Pueden aparecer en una misma compra, pero no son una única tasa ni se calculan necesariamente de la misma forma. Conviene revisar el desglose antes de atribuir cualquier importe adicional a la nueva medida europea.
Quién paga a la aduana y qué debe revisar quien compra
El artículo 20 del Código Aduanero establece que la tasa se abona a las autoridades aduaneras por quien sea deudor de la deuda aduanera de importación. Si no existe esa deuda, responde quien habría sido deudor en caso de que la hubiera. El propio marco aduanero identifica al importador y, en determinados supuestos, al declarante o a su representante. La norma no convierte automáticamente al consumidor final en deudor de la tasa.
Esa obligación frente a la aduana no determina por sí sola cómo se refleja el coste en el precio de una tienda. Una plataforma o un vendedor pueden informar de cargos incluidos en el total, desglosarlos durante el pago o aplicar las condiciones comerciales que correspondan. Por eso no cabe afirmar que cada comprador vaya a pagar los 2 euros al transportista cuando recibe el paquete. El lugar y el momento de cualquier cobro dependen del modo en que se haya organizado la importación y de lo que se comunicó antes de pagar.
Antes de completar una compra enviada desde fuera de la UE, conviene comprobar si el precio final ya contempla las tasas y los derechos de importación. Guardar el pedido y la factura permite comparar ese desglose con cualquier reclamación posterior. Si la empresa de transporte solicita un pago al entregar el envío, el comprador puede pedir qué concepto corresponde a la tasa de gestión, cuál al arancel, si lo hay, y cuál a un servicio propio de la empresa. Esa separación ayuda a detectar cobros duplicados y a entender qué parte del importe responde a cada trámite.
Para estimar el coste de una compra internacional, la referencia útil no es contar paquetes, sino revisar el origen y la situación aduanera de la mercancía, las categorías que se declaran y los cargos que ya aparecen en el precio. La tasa de 2 euros se aplica por categoría de artículo desde el 1 de noviembre, mientras que el arancel temporal de 3 euros conserva otro alcance y otras condiciones.
Fuentes
- Reglamento Delegado (UE) 2026/2152, DOUE de 22 de octubre de 2026
- Reglamento (UE) 2026/2108, Código Aduanero de la Unión, DOUE de 19 de septiembre de 2026
- Reglamento (UE) 2026/382, derecho de aduana temporal para determinados envíos de bajo valor
- Aduanas de Países Bajos, tasa de gestión para comercio electrónico, actualización de 22 de octubre de 2026
- OCU, compras online fuera de la UE y tasa desde el 1 de noviembre, 30 de octubre de 2026